بنك لا تملكه.. كيف تُحكم إسرائيل قبضتها على القطاع المصرفي الفلسطيني؟
حنين غالب - صحافية فلسطينية ومنتجة وسائط متعددة مهتمة في قضايا الاقتصاد والبيئة والثقافة والمجتمع
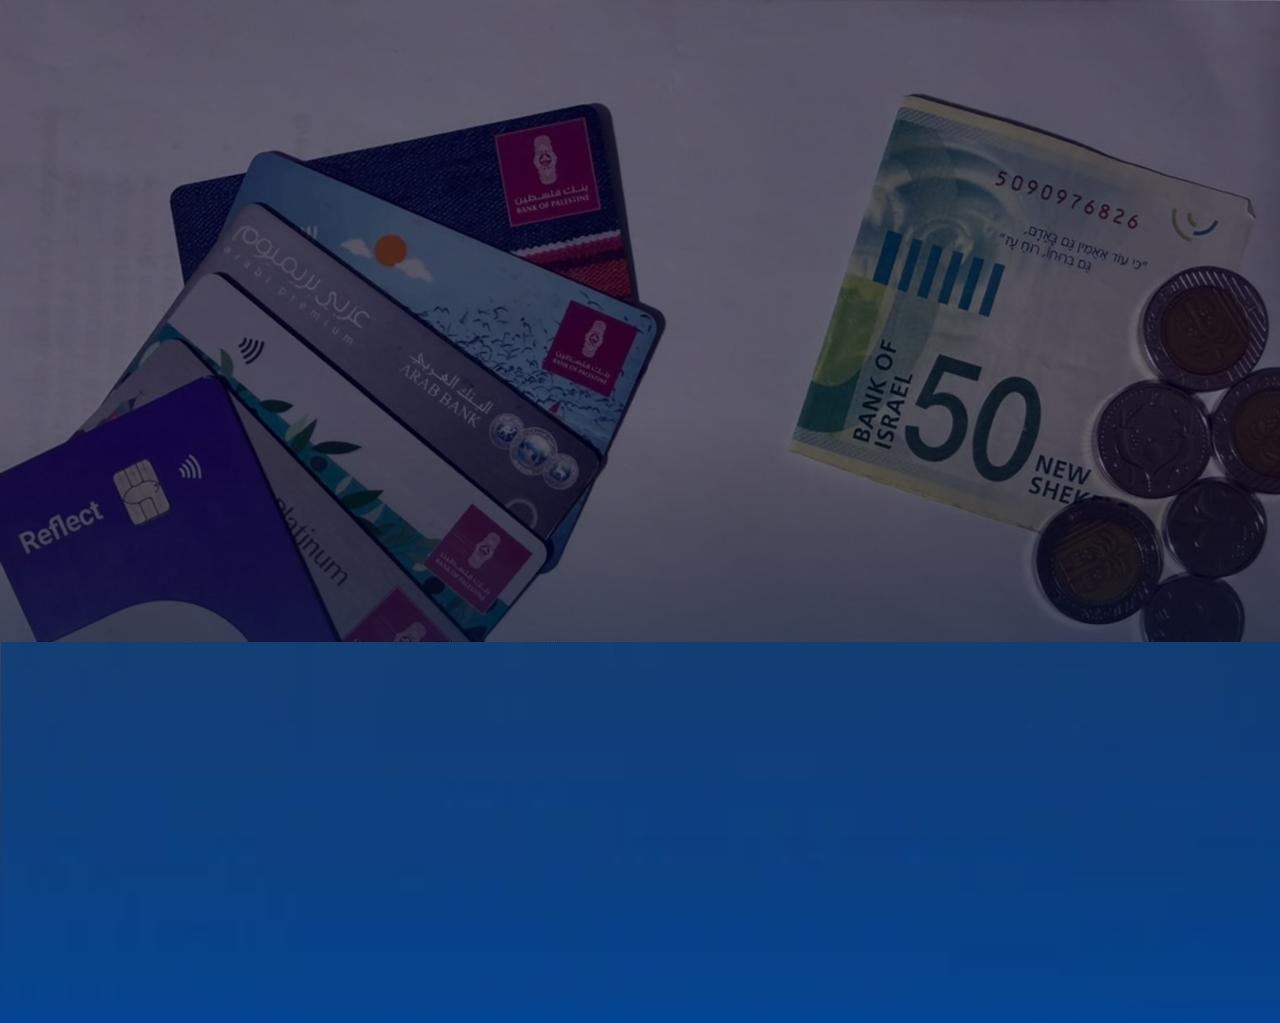
يمتلك الفلسطينيون قطاعًا مصرفيًا مرخّصًا وخاضعًا لرقابة سلطة النقد الفلسطينية، لكنه يفتقر إلى أحد أهم شروط الاستقلال المالي: القدرة على الوصول المباشر إلى النظام المصرفي العالمي. فالبنوك الفلسطينية تعتمد، في جوهر عملها الخارجي، على قنوات تمر عبر بنوك إسرائيلية، فيما تتحكم مؤسسات الاحتلال في سقوف نقل الشيكل، واستمرار علاقات المراسلة المصرفية، وحركة جانب أساسي من الأموال الفلسطينية.
هذا الارتباط ليس تفصيلًا فنيًا في عمل البنوك، بل هو البنية التي تحكم حركة الأموال لملايين الفلسطينيين في الضفة الغربية وقطاع غزة. وتتم معظم العمليات المقومة بالشيكل، ولا سيما المدفوعات المرتبطة بالتجارة مع إسرائيل، عبر بنكي «هبوعليم» و«ديسكونت»، تحت إشراف بنك إسرائيل ووزارة المالية الإسرائيلية، اللذين يملكان عمليًا قرار استمرار هذه القناة أو تعطيلها.
نظام مصرفي بلا عملة وطنية
تؤدي سلطة النقد الفلسطينية وظائف شبيهة بوظائف البنك المركزي، من ترخيص البنوك والرقابة عليها إلى حماية الاستقرار المالي، لكنها لا تملك، بموجب الترتيبات التي أرسيت بعد بروتوكول باريس الاقتصادي عام 1994، صلاحية إصدار عملة وطنية.
أبقى ذلك الاقتصاد الفلسطيني معتمدًا على عملات تصدرها أطراف أخرى، وفي مقدمتها الشيكل الإسرائيلي، إلى جانب الدولار الأميركي والدينار الأردني. وبحسب البيانات الواردة في المصادر التي استند إليها المقال، تجاوزت أصول القطاع المصرفي الفلسطيني 26.8 مليار دولار في الربع الأول من عام 2026، فيما بلغت الودائع بالشيكل نحو 28.7 مليار شيكل بنهاية مايو/أيار، أي ما يقارب 9.3 مليار دولار ونحو 39.5% من إجمالي الودائع.
غير أن وجود هذه الأموال داخل البنوك لا يعني حرية تحريكها. فلا يوجد ميناء أو مطار خاضع لسيطرة فلسطينية كاملة، كما لا يوجد بنك مركزي فلسطيني يتمتع بوصول مستقل إلى شبكات التسوية الدولية. لذلك، تمر التحويلات العابرة للحدود — من المدفوعات التجارية إلى حوالات المغتربين والتمويل الإنساني — عبر حسابات مراسلة لدى بنوك إسرائيلية قبل وصولها إلى شبكة «سويفت» والنظام المالي العالمي.
وحين ينحصر هذا الجسر في عدد محدود من البنوك، يصبح استمرار المعاملة المالية الفلسطينية مع الخارج مرتبطًا بقرار إسرائيلي.
فائض الشيكل.. أموال في الخزائن بلا وظيفة
أحد أبرز نتائج هذا الاختلال هو التراكم المتواصل لأوراق الشيكل في خزائن البنوك الفلسطينية. فالفلسطينيون يتقاضون جزءًا كبيرًا من دخولهم وينفقون ويدخرون بالشيكل، بينما لا يستطيع الاقتصاد المحلي إعادة تدوير كل الكميات المتراكمة.
وتُرحّل البنوك الفلسطينية فائض النقد إلى بنك إسرائيل ضمن ترتيبات وسقوف يحددها الجانب الإسرائيلي. وتشير المعطيات التي يعتمد عليها المقال إلى أن السقف السنوي بلغ نحو 18 مليار شيكل، في حين وصلت الحاجة الفعلية إلى ترحيل قرابة 28 مليارًا سنويًا بحلول عام 2026. ونتج من ذلك تراكم يُقدَّر بنحو 17 مليار شيكل في خزائن البنوك الفلسطينية حتى منتصف العام.
هذه أموال مملوكة للمودعين، لكن بقاءها في صورة أوراق نقدية يحد من قدرة البنوك على توظيفها في الإقراض أو الاستثمار أو التسوية الخارجية. وهكذا تتحول السيولة، في مفارقة لافتة، من مورد مالي إلى عبء تشغيلي.
وفي أغسطس/آب 2026، وافق بنك إسرائيل على ترحيل استثنائي مبكر بقيمة 4.5 مليار شيكل، أي نحو 1.5 مليار دولار، خارج الجدول المعتاد. رحّب محافظ سلطة النقد الفلسطينية يحيى شنار بالخطوة، إلا أن اقتصاديين فلسطينيين رأوا فيها معالجة مؤقتة لا تمس أصل المشكلة، ما دام السقف السنوي وآلية التحكم به لم يتغيرا جذريًا.
ولا تتوقف الخسارة عند تعطيل السيولة. فبحسب تقديرات أوردتها مصادر المقال، أدى عجز البنوك عن توظيف كتلة كبيرة من الشيكل إلى خفض العوائد المدفوعة على بعض حسابات التوفير، بما وفر على القطاع المصرفي نحو 140 مليون شيكل سنويًا من نفقات الفوائد. وفي المحصلة، يدفع المودع الفلسطيني جزءًا من كلفة قيد لم يشارك في فرضه.
إعفاء مؤقت بدلًا من حق ثابت
لا يقدم بنكا «هبوعليم» و«ديسكونت» خدمات المراسلة للبنوك الفلسطينية استنادًا إلى ضمان قانوني دائم، بل في ظل إعفاءات تصدرها وزارة المالية الإسرائيلية لحمايتهما من مخاطر الملاحقة القانونية المرتبطة بهذه التعاملات. ويجري تجديد هذه الإعفاءات دوريًا، وأحيانًا لفترات قصيرة تزيد حالة عدم اليقين.
في أواخر عام 2024، جُدد الترتيب لمدة ثلاثين يومًا فقط، ما دفع وزراء خارجية بريطانيا وفرنسا وألمانيا إلى التحذير من أن قطع العلاقة قد يتسبب باضطراب اقتصادي خطير في الضفة الغربية، ويهدد استقرار المنطقة. وفي مارس/آذار 2026، تقلصت مدة التجديد، وفق المصادر الواردة، إلى أسبوعين.
ثم أبلغ البنكان الإسرائيليان نظراءهما الفلسطينيين، في يوليو/تموز 2026، نيتهما إنهاء خدمات المراسلة، مع تحديد مواعيد لاحقة لوقفها. وحذر البنك الدولي وجهات دولية من أن قطع هذه القناة سيعطل تمويل واردات الغذاء والوقود والدواء، وقد يقوض قدرة السلطة الفلسطينية على دفع الرواتب.
مددت وزارة المالية الإسرائيلية الإعفاء حتى نهاية عام 2026، لكن استمرار الخدمة احتاج، وفق تقارير صحفية، إلى تدخل من بنك إسرائيل في ظل تردد البنكين في الالتزام بالتمديد.
ولا تنفصل هذه التدخلات عن المصالح الإسرائيلية. فالتبادل التجاري بين الجانبين يتجاوز 20 مليار شيكل سنويًا، وتستفيد منه شركات إسرائيلية، ما يعني أن أي انهيار مالي مفاجئ في الضفة الغربية سيرتد على الاقتصاد الإسرائيلي أيضًا. لذلك لا تبدو المحافظة على القناة المصرفية عملًا إنسانيًا بقدر ما هي إدارة محسوبة لمستوى الضغط، بما يمنع الانهيار الكامل ويحافظ في الوقت نفسه على أدوات التحكم.
رقابة من طرف واحد
هذه ليست علاقة بين نظامين مصرفيين متكافئين. فبنك إسرائيل يحدد كمية الشيكل التي يقبل استعادتها، ووزارة المالية الإسرائيلية تقرر استمرار الحماية الممنوحة للبنوك التي توفر قنوات المراسلة، بينما لا تملك أي جهة فلسطينية سلطة مقابلة تتيح لها الإلزام أو العقاب أو تجاوز هذا الاحتكار.
ويفترض بروتوكول باريس استمرار ترتيبات التسوية النقدية والمصرفية بين الجانبين، لكن الحكومات الإسرائيلية استخدمت هذه الترتيبات خلال السنوات الأخيرة أداة ضغط سياسي ومالي. هنا تتجاوز المسألة مفهوم «الرقابة» إلى ما يمكن وصفه بالاستتباع الاقتصادي: قطاع مصرفي فلسطيني يعمل داخل فضاء مالي يتحكم الاحتلال في مداخله ومخارجه.
داخل الأراضي الفلسطينية، يمكن أن تتم التحويلات بين البنوك المحلية بسرعة نسبية لأنها لا تغادر النظام الداخلي. أما عندما تعبر الأموال الحدود، فتدخل في سلسلة أطول من إجراءات المراسلة والامتثال.
وتبرر البنوك الإسرائيلية تشددها بقواعد مكافحة غسل الأموال وتمويل الإرهاب، وبخشيتها من دعاوى قضائية مرتبطة بأنشطتها في الأراضي الفلسطينية. لكن النتيجة العملية هي إخضاع التحويلات الواردة والصادرة لمراجعات مطولة وطلبات إضافية لإثبات مصدر الأموال ووجهتها، بحيث قد تستغرق عملية يفترض إنجازها في يوم واحد أسبوعًا أو أكثر.
يندرج ذلك ضمن ما يُعرف مصرفيًا بـ«تقليص المخاطر»، حين تحد البنوك تعاملها مع جهات أو مناطق تعدها عالية المخاطر بدلًا من قطع العلاقة رسميًا. غير أن الكلفة تقع على حوالات الفلسطينيين في الخارج، وعلى التحويلات الموجهة إلى المستشفيات والمؤسسات الإغاثية والمنظمات غير الحكومية في الضفة الغربية وقطاع غزة، في وقت تشتد فيه الحاجة إليها.
احتلال يرتدي ثوبًا ماليًا
الخلاصة أن كل شيكل يدخل بنكًا فلسطينيًا أو يحاول مغادرته يمر، في مرحلة ما، عبر بوابة يملك الاحتلال أدوات التحكم فيها: سقف لترحيل النقد يحدده بنك إسرائيل، وحسابات مراسلة محصورة في بنوك إسرائيلية، وإجراءات امتثال تتأثر بالضغوط السياسية والقانونية.
هذه ليست شراكة بين نظامين مصرفيين متكافئين، بل منظومة يملك فيها طرف واحد مفتاح الباب المؤدي إلى العالم الخارجي، ويقرر — إعفاءً بعد إعفاء ودفعة بعد أخرى — متى يبقيه مفتوحًا ومتى يهدد بإغلاقه.
على الورق، تظهر المسألة في صورة بروتوكولات وسقوف وإعفاءات وجداول دورية، وتُغلّف بلغة «التعاون النقدي» و«الشراكة الاقتصادية». لكن خلف هذه اللغة تقف حقيقة أبسط: تحكم ممنهج في قدرة الفلسطينيين، أفرادًا ومؤسسات، على إدارة أموالهم والوصول إليها.
ما الفرق بين جندي يقتحم منزلًا فلسطينيًا ويستولي على المال والذهب، وسلطة تحتجز مليارات الشواكل من أموال المقاصة أو تعطل حركة الأموال الفلسطينية؟ يختلف الشكل والأداة، لكن النتيجة واحدة: مصادرة القدرة على التصرف بالمال. الأول يرتدي زيًا عسكريًا، والثاني يأتي في صورة قرار مالي موقع ومختوم.
أما احتكار العملة، واحتجاز أموال المقاصة، وتقييد ترحيل فائض الشيكل، فتُقدَّم بوصفها «هندسة مالية» حين تروى بلغة أكاديمية. لكنها، في أثرها الفعلي، أدوات لإدامة التبعية وتجريد الاقتصاد الفلسطيني من مقومات السيادة.
ولعل أكثر مفارقات بروتوكول باريس وضوحًا أنه يُقدَّم أحيانًا كإطار ينظم علاقة بين اقتصادين، بينما يملك أحدهما جيشًا وحدودًا وعملة وموانئ وبنكًا مركزيًا، ويُحرم الآخر من معظم هذه الأدوات. لذلك لم يعد السؤال متعلقًا بمدى كفاءة الترتيبات المصرفية، بل بطبيعة النظام الذي صُممت لخدمته: نظام يمنح الاحتلال قدرة التحكم بالاقتصاد الفلسطيني من دون أن يتحمل كلفة إدارته مباشرة.